
안녕하세요 Hobee입니다.
초보 운전자분들은 물론이고, 운전 경력이 꽤 되시는 분들도 가벼운 접촉 사고나 긁힘 사고가 났을 때 "내 돈 내기 아까운데, 이 정도는 보험 처리하면 되지!" 하고 쉽게 생각하시는 경우가 많습니다.
그런데 이렇게 소액을 보험 처리하고 나서, 내년에 보험을 갱신할 때 생각지도 못한 '보험료 폭탄'을 맞고 당황하시는 분들이 정말 많습니다. 당장 몇십만 원 수리비 아끼려다가 앞으로 3년 동안 내야 할 보험료가 훌쩍 뛰어버리는, 배보다 배꼽이 더 큰 상황이 벌어지는 것이죠.
하지만 이미 보험 처리를 다 끝내버렸다고 포기하지 마세요! 내가 받았던 보험금을 다시 돌려주고 사고 기록을 깨끗하게 지워버릴 수 있는 마법 같은 구제 수단, "자동차보험 환입 제도"가 있습니다. 어떤 제도인지 한 번 같이 알아보시죠!
- 사고가 났을 때: 일단 '보험 접수'부터 하세요! (스트레스 방어)
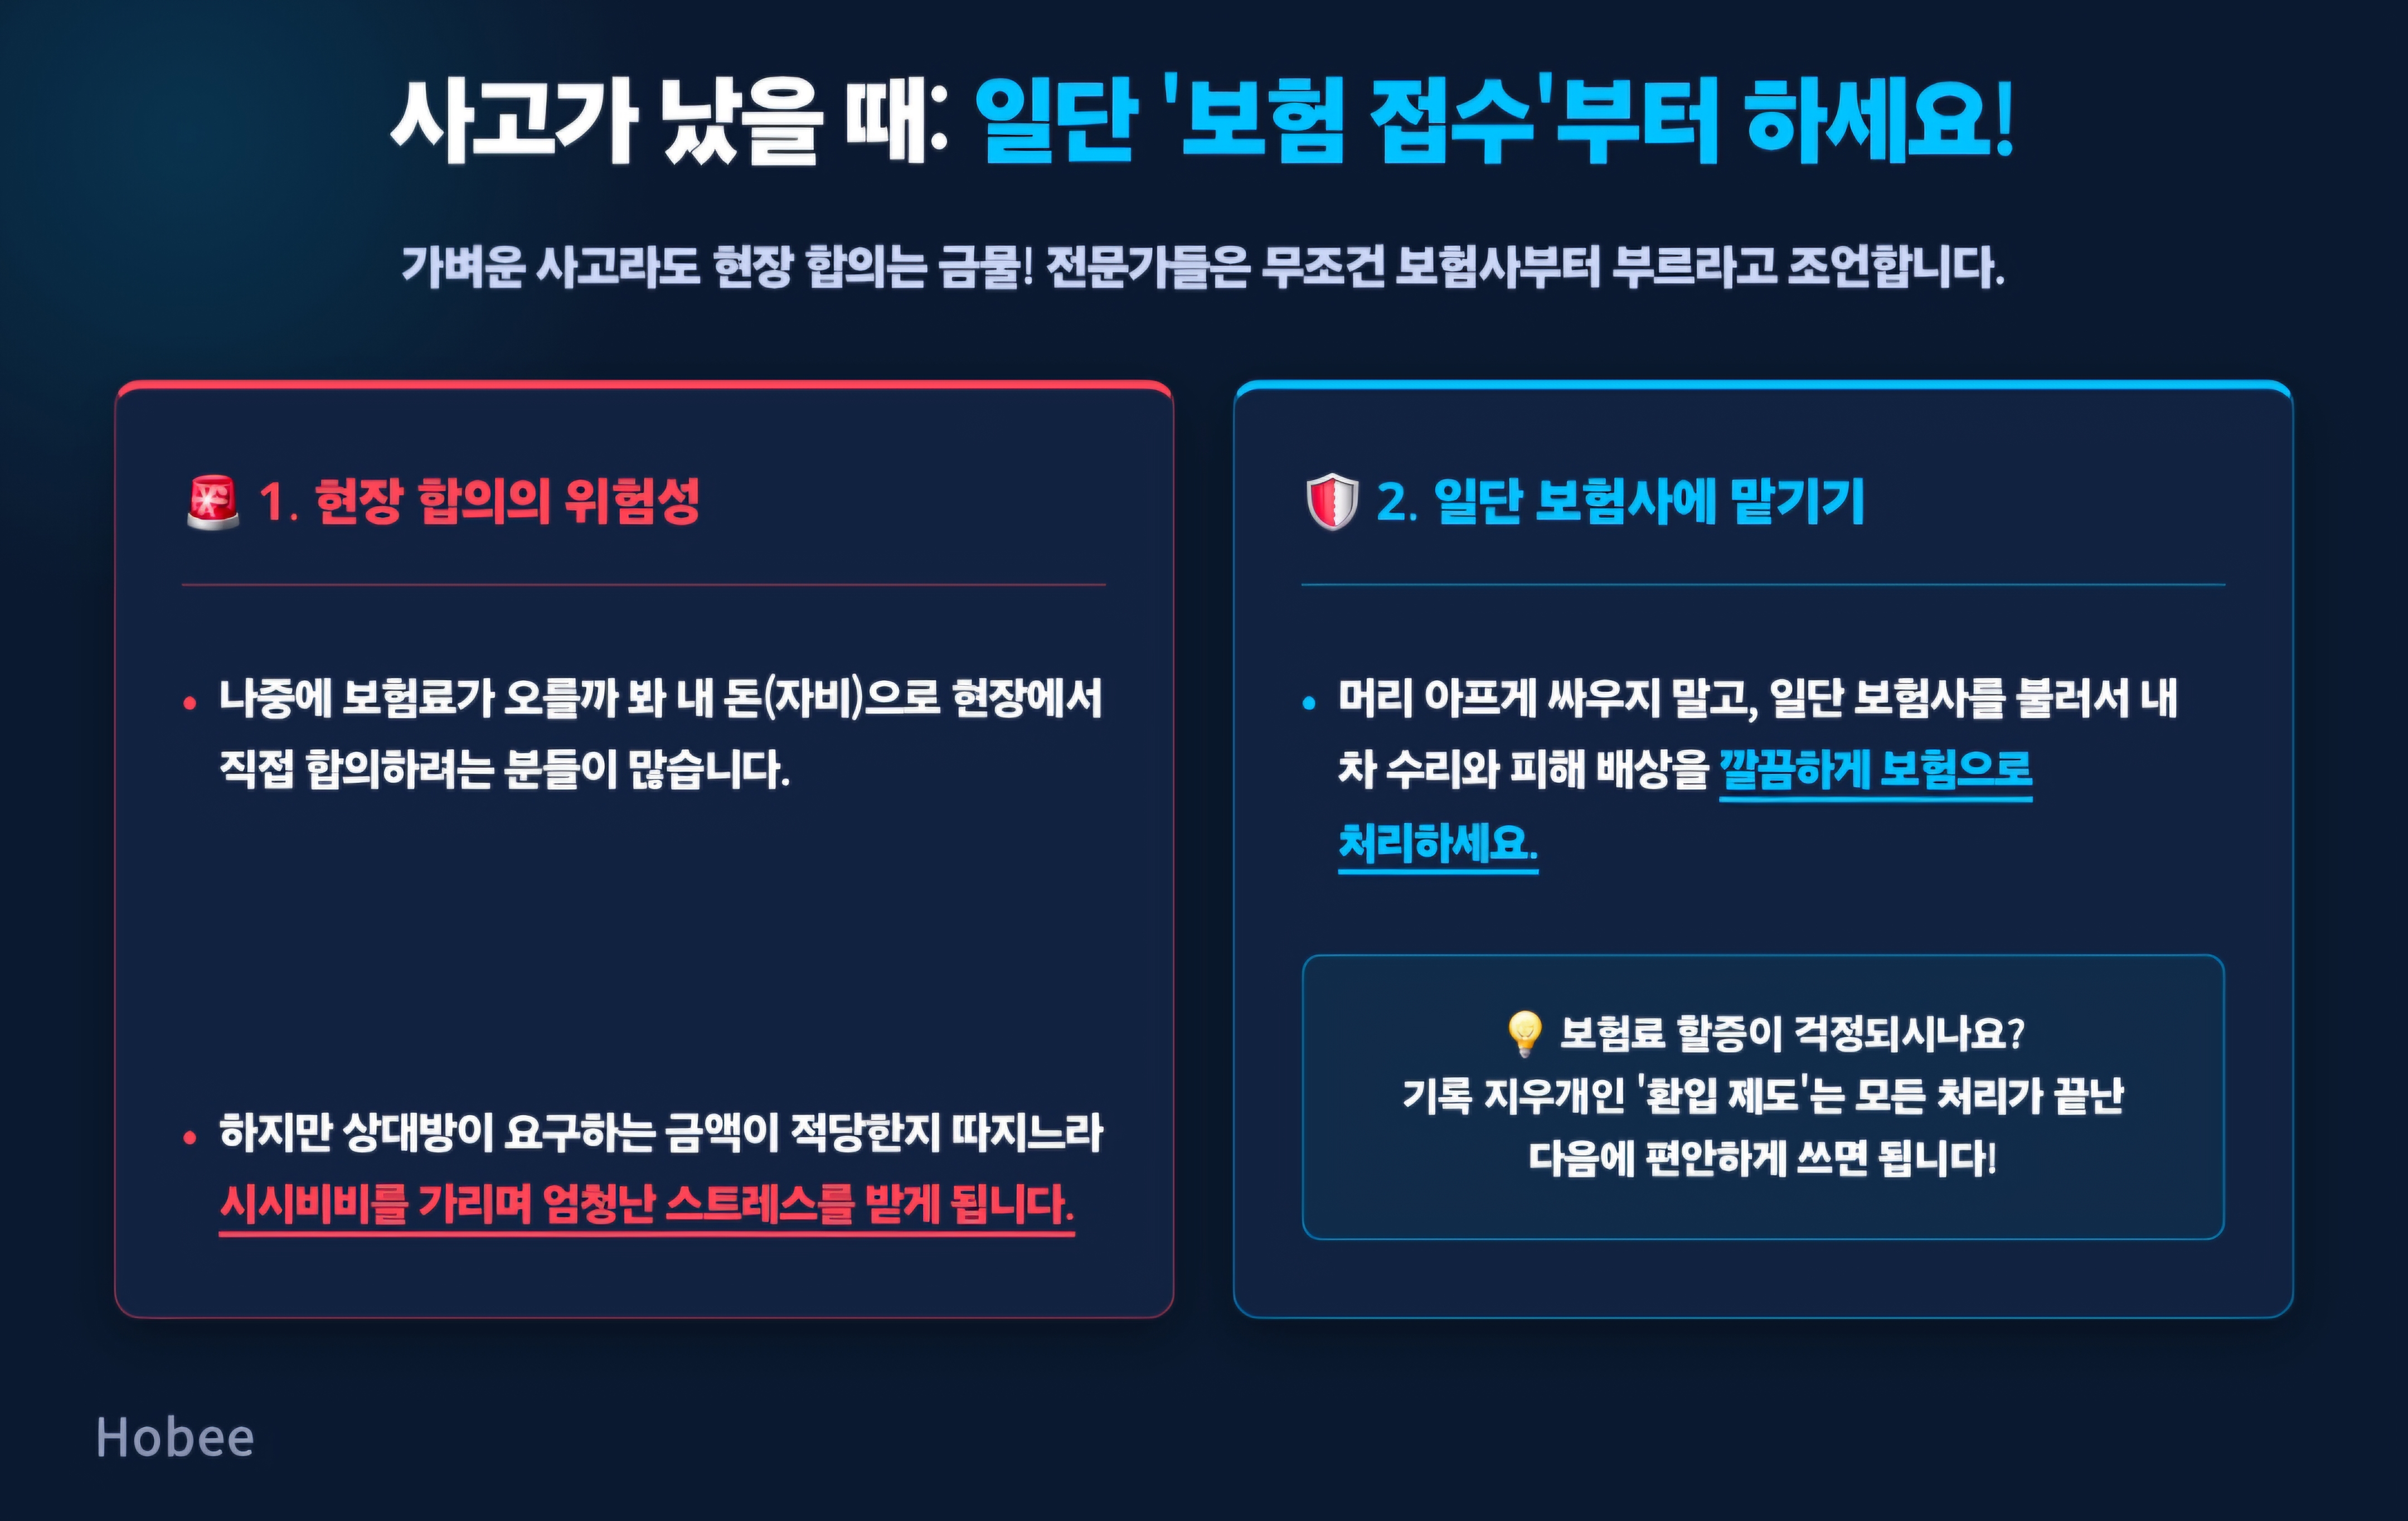
가벼운 사고가 났을 때, 나중에 보험료 오를까 봐 현장에서 상대방과 "얼마면 될까요? 30만 원에 합의하시죠" 라며 직접 내 돈(자비)으로 해결하려는 분들이 많습니다. 하지만 보험 전문가들은 일단 무조건 '보험사부터 부르라'고 조언합니다.
*시시비비 스트레스 차단: 현장에서 직접 합의하려고 하면, 상대방이 요구하는 수리비나 치료비가 적당한 건지, 내가 다 뒤집어쓰는 건 아닌지 따지느라 엄청난 스트레스를 받게 됩니다.
*일단 보험사에 맡기기: 머리 아프게 싸우지 말고, 일단 보험사를 불러서 내 차 수리도 하고 상대방 피해 배상도 전부 다 보험으로 깔끔하게 처리하세요. 기록 지우개(환입)는 모든 처리가 끝난 다음에 편안하게 쓰면 됩니다!
- 200만 원 이하 사고의 함정: '할인 유예'의 무서움
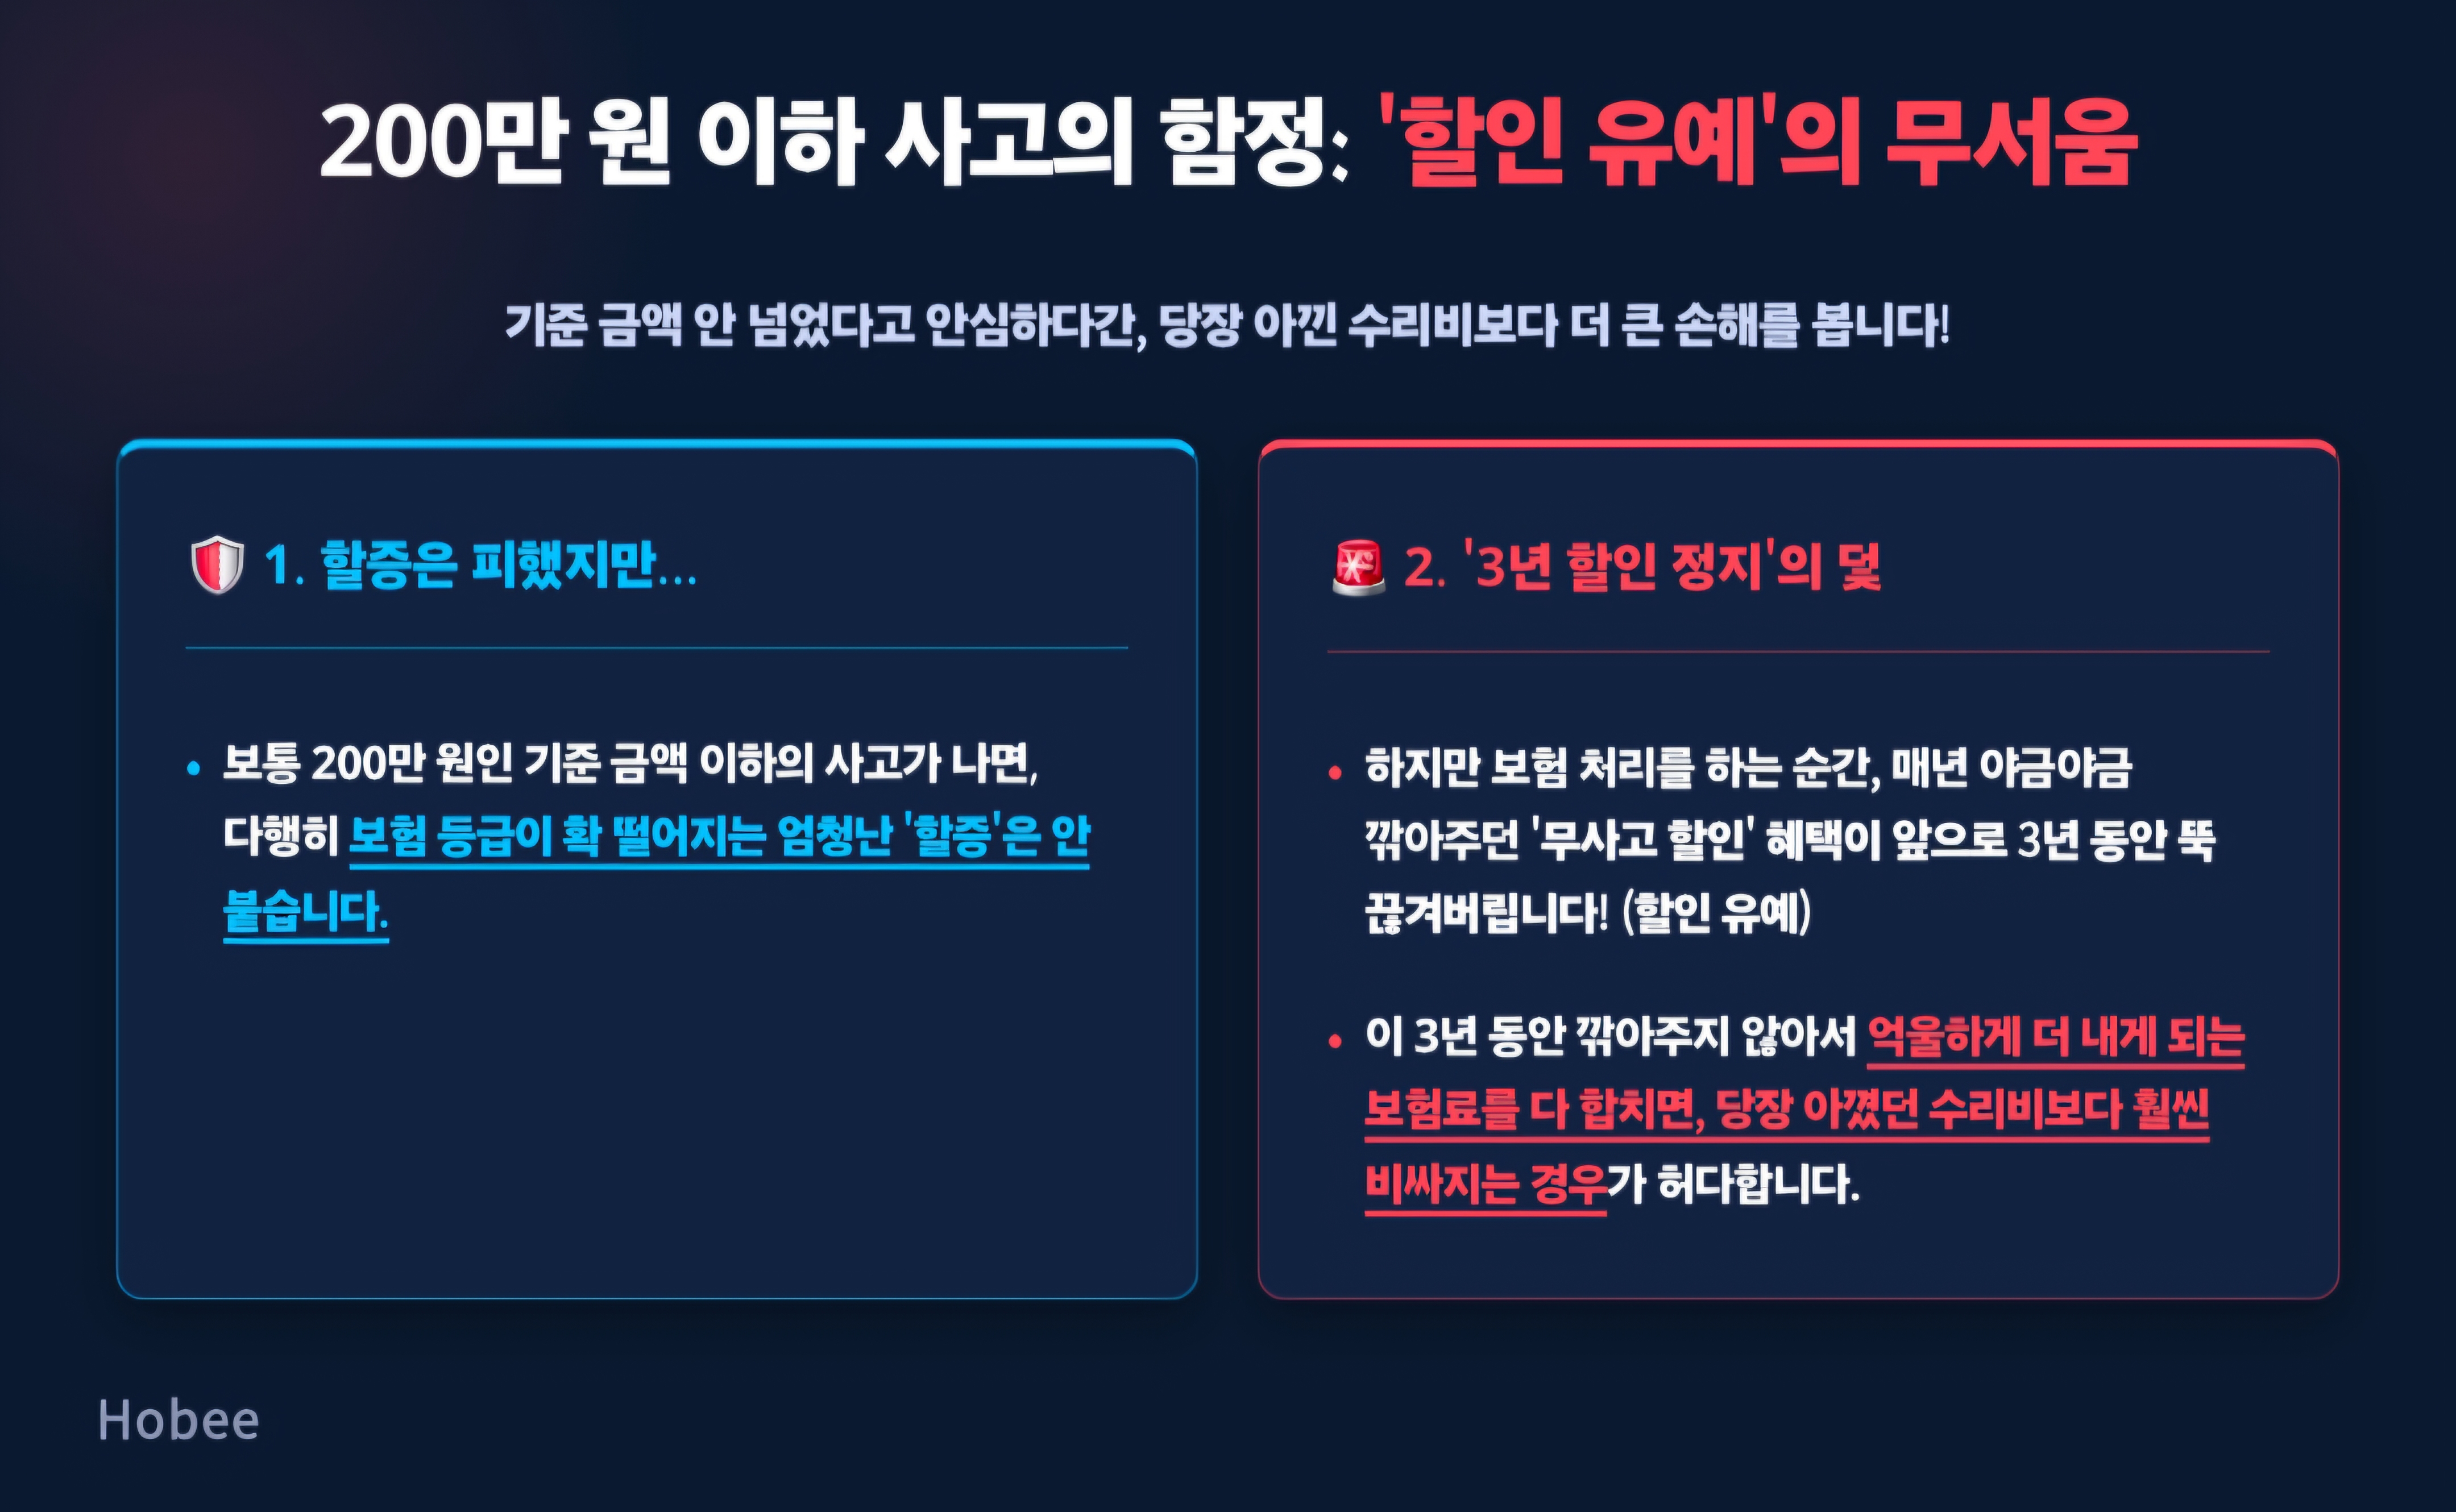
많은 분들이 보험 가입할 때 정한 기준 금액(보통 200만 원)을 넘지 않으면 보험료가 안 오르는 줄 알고 계시죠? 이건 반은 맞고 반은 틀린 이야기예요!
*당장 할증은 안 되지만...: 기준 금액 이하의 사고가 나면 보험 등급이 확 떨어지는 엄청난 '할증'은 안 붙습니다.
*3년 할인 정지: 하지만 보험 처리를 하는 순간, 여태 사고 안 내서 매년 야금야금 깎아주던 '무사고 할인' 혜택이 앞으로 3년 동안 뚝 끊겨버립니다(할인 유예). 이 3년 동안 깎아주지 않아서 억울하게 더 내게 되는 보험료를 다 합치면, 당장 아꼈던 수리비보다 훨씬 비싸지는 경우가 허다합니다.
- 지나간 사고 기록 지우개: '환입 제도' 활용법
정비소 수리도 다 끝났고 보험사에서 이미 돈도 다 줬는데, 이 기록을 지울 수 있을까요? 네, "환입"을 하면 됩니다!
*환입이 뭔가요?: 말 그대로 보험사가 내 대신 내준 수리비를 내가 내 돈(사비)으로 보험사에 다시 돌려주는 것입니다.
*어떤 혜택이 있나요?: 돈을 갚는 순간, 보험사 전산망에서 내 사고 기록이 싹 사라집니다. 다시 '무사고 운전자'로 변신해서 3년 동안 끊길 뻔했던 꿀 같은 '무사고 할인' 혜택을 계속 챙길 수 있습니다.
- "갚는 게 무조건 이득일까?" 갱신 한 달 전 팩트 체크!
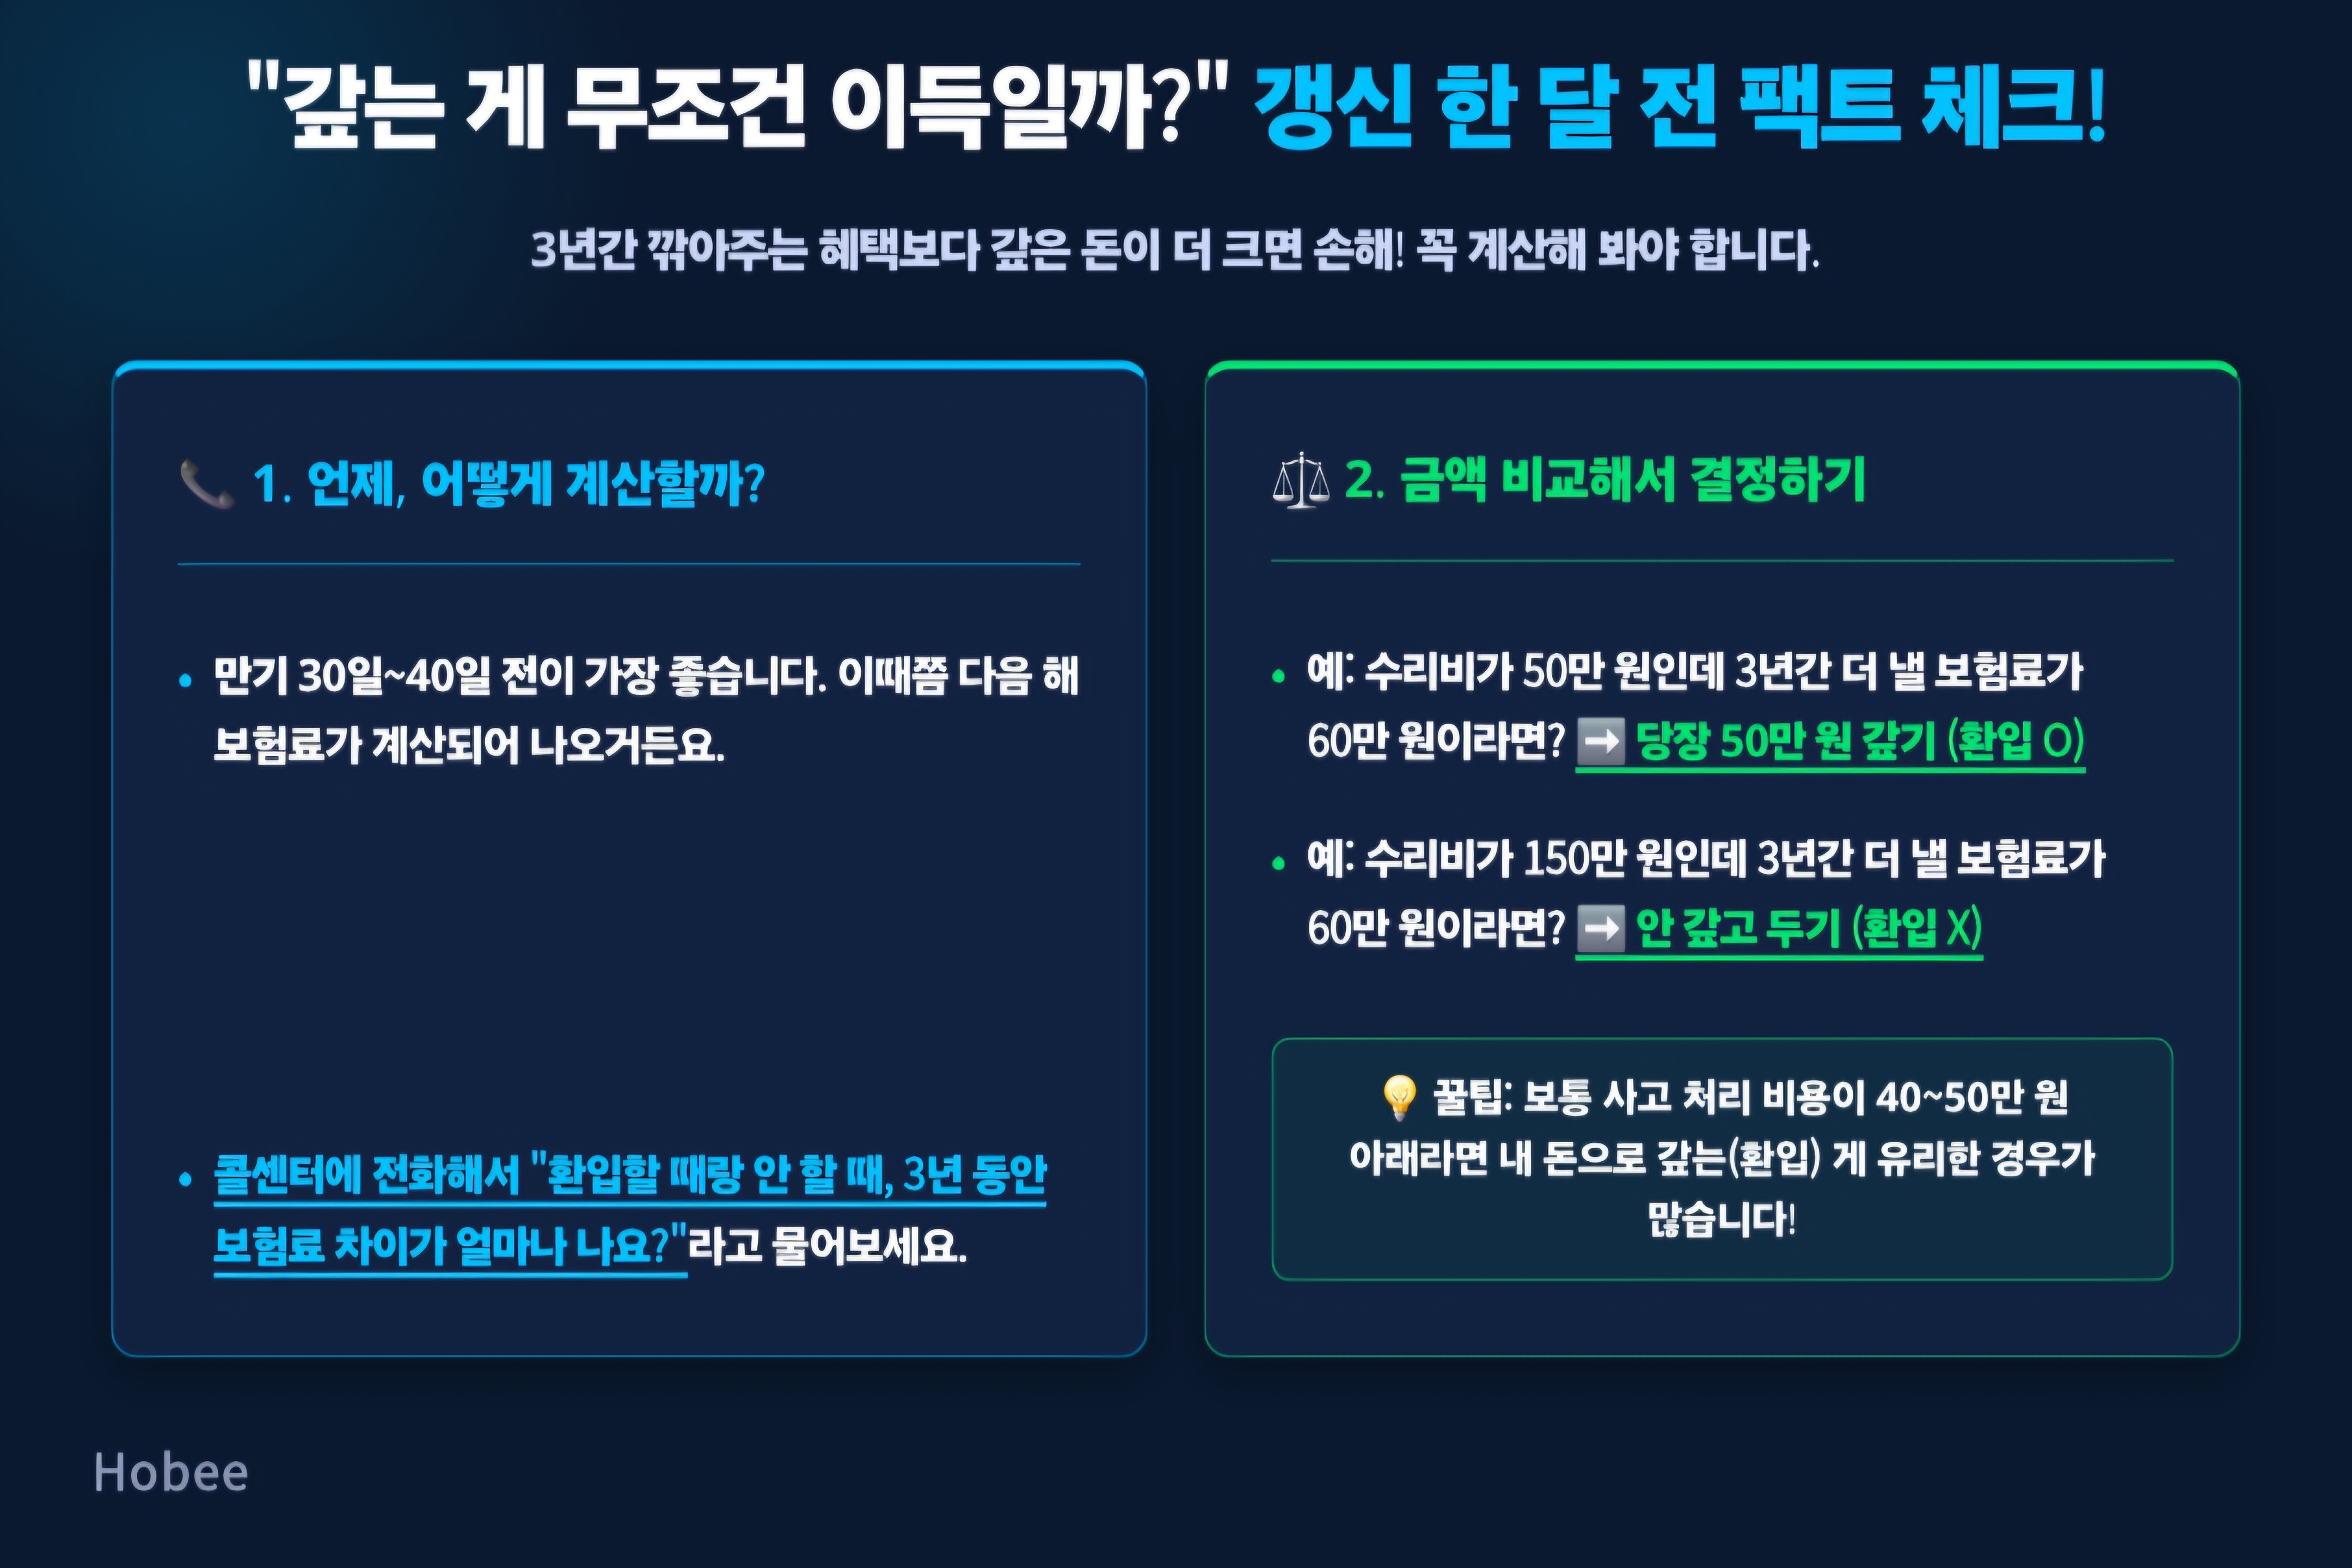
환입이 무조건 좋은 건 아닙니다. 내 돈을 내고 갚았는데, 3년간 깎아주는 혜택보다 갚은 돈이 더 크면 오히려 손해잖아요? 그래서 보험 갱신 시점에 꼭 이 계산을 해봐야 합니다.
*언제 계산할까?: 내 자동차보험 만기 30일~40일 전이 가장 좋습니다. 이때쯤이면 다음 해 내 보험료가 얼마 오를지 전산에 다 계산되어 나오거든요.
*보험사 콜센터에 전화하기: 고객센터에 전화해서 "저번에 난 사고 환입하고 싶은데, 환입할 때랑 안 할 때 앞으로 3년 동안 보험료 차이가 얼마나 나요?"라고 물어보세요.
*금액 비교해서 결정하기: 상담원이 알려준 '3년간 더 내야 할 예상 보험료'와 '지금 당장 갚아야 할 수리비'를 비교해 봅니다.
**갚을 돈(수리비)이 50만 원인데, 3년간 더 낼 보험료가 60만 원이다 ->당장 50만 원 갚기 (환입 O)
**갚을 돈(수리비)이 150만 원인데, 3년간 더 낼 보험료가 60만 원이다 -> 안 갚고 그냥 두기 (환입 X)
(꿀팁: 보험료 수준마다 다르지만, 보통 사고 처리 비용이 40~50만 원 아래라면 내 돈으로 갚는(환입) 게 유리한 경우가 많습니다!)
- 자주 묻는 질문 FAQ
Q. 보험 처리 비용이 100만 원인데, 당장 현금이 50만 원밖에 없어요.
A. 괜찮습니다! 환입은 전액 다 안 갚고 '일부만' 갚아도 됩니다. 100만 원 중에 50만 원만 갚아도 내 사고 점수가 깎여서, 보험료 폭탄이 떨어질 뻔한 최악의 상황에서 한두 단계 내려올 수 있습니다. 콜센터에 "제가 50만 원만 갚으면 보험료가 얼마나 방어되나요?"라고 물어보고 똑똑하게 결정하세요.
Q. 돈 갚고 사고 기록 지우면, 경찰서에 남은 사고 딱지도 지워지나요?
A. 아쉽지만 그건 불가능합니다. 환입은 보험사 전산망에서 보험료 깎아주려고 만든 제도일 뿐이에요. 나라(경찰청)에 기록된 교통사고 내역이나 벌점은 그대로 남으니 평소에 안전 운전은 필수입니다!
Q. 운전하다 카메라에 찍혀서 범칙금을 냈는데, 이것도 보험료 오르는 데 영향이 있나요?
A. 네, 아주 치명적입니다! 자동차 보험료는 사고 기록뿐만 아니라 신호 위반, 속도위반 등으로 받은 '법규 위반 기록'도 점수로 쳐서 보험료를 확 올려버립니다. 그래서 카메라에 찍혔을 때 1만 원 싸다고 덜컥 '범칙금'을 내면 나중에 보험료 폭탄을 맞을 수 있습니다. 무조건 벌점이 안 붙는 '과태료'로 내셔야 해요!
- 마치며
오늘은 자동차 보험 환입 제도에 대해 알아보았는데요. 저는 차를 끌고 있는데 생각보다 차 사고가 난적은 거의 없어서 보험처리를 거의 해본적이 없어요.
그래서 보험 처리에 대해 모르는 것이 많았는데 이것저것 포스팅을 위해 알아보다보니 이런 환입에 대한 정보를 알게 되서 나중에 사고가 난다면 금액을 잘 비교해서 활용해 봐야 겠어요! 여러분들도 알아두면 좋을 것 같네요
다음에는 또 다른 주제로 다시 만나요. 감사합니다.
'재테크 및 절세' 카테고리의 다른 글
| 금리인하요구권에 대하여 (0) | 2026.09.13 |
|---|---|
| 상속포기 및 한정승인 제도에 대하여 (1) | 2026.09.12 |
| 맞벌이 부부 연말정산에 대하여 (0) | 2026.09.09 |
| 해외주식 양도소득세에 대하여 (손익통산,배우자 증여) (1) | 2026.09.06 |
| 주택임대소득세 분리과세에 대하여 (건강보험 피부양자 박탈 방어) (0) | 2026.09.05 |